Przejdź do głównej treści

KPI TAX

Czas czytania: 7 min

Zastosowanie benefit test w ocenie efektywności usług niematerialnych

Benefit test dla usług niematerialnych

Samo posiadanie faktury nie wystarcza, aby obronić w toku kontroli wydatek na usługi niematerialne. Organy podatkowe oczekują dowodu, że dana usługa rzeczywiście została wykonana i przyniosła wymierne korzyści. Tym dowodem jest benefit test.

Benefit test to dziś jedno z podstawowych narzędzi ochrony podatnika w obszarze CIT i cen transferowych. Ten przewodnik KPI TAX wyjaśnia, czym jest benefit test i jak przygotować dokumentację, która obroni się w trakcie kontroli podatkowych.

Najważniejsze informacje

Benefit test to analiza korzyści z zakupu usług, szczególnie gdy mają niematerialny charakter lub charakterze niematerialnym, który utrudnia udowodnienie ich wartości.

Chroni podatnika przy transakcji z podmiotami powiązanymi i podmiotami niepowiązanymi, a jego brak może oznaczać wyłączenie kosztów uzyskania przychodów, doszacowanie dochodu, odsetki i wyższą wysokość obciążeń. Dobrze przygotowany test wspiera dokumentacji cen transferowych, kosztów podatkowych i obronę w trakcie kontroli podatkowych.

Dlaczego usługi niematerialne budzą wątpliwości fiskusa

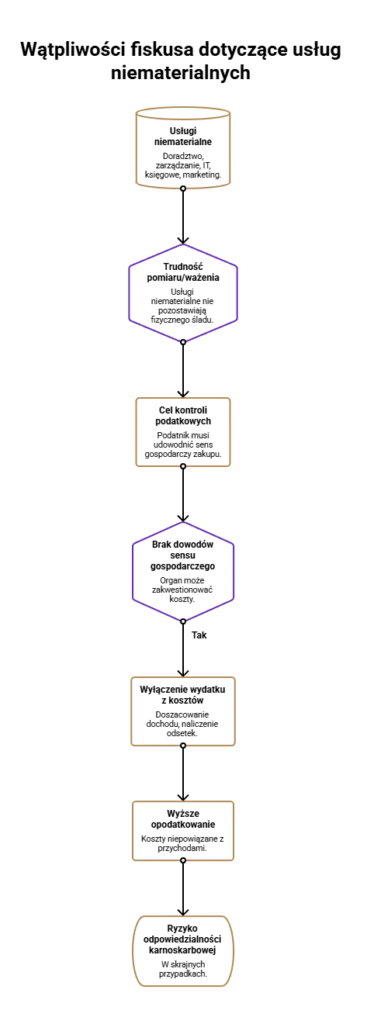
Usługi niematerialne, takie jak doradztwo, zarządzanie, IT, usługi księgowe czy marketing, nie pozostawiają fizycznego śladu. Trudno je zmierzyć czy zważyć. Ta cecha czyni z nich wdzięczny cel kontroli podatkowych, w tym kontroli celno-skarbowych. Dla podatnika oznacza to, że każda taka usługa może trafić pod kontrolę.

Organy podatkowe wychodzą z założenia, że wydatek o niematerialny charakter łatwo zawyżyć lub upozorować. Świadczenia o charakterze niematerialnym wymagają od podatnika staranności. Dlatego od podatnika oczekuje się aktywnego udowodnienia, że zakup miał sens gospodarczy. Ciężar dowodu w praktyce przesuwa się na podatnika.

Konsekwencje braku dowodów bywają dotkliwe. Organ może zakwestionować koszty poniesione na usługę i zarządzić wyłączenie wydatku z kosztów uzyskania przychodów. Prowadzi to do doszacowania dochodu, naliczenia odsetek i podniesienia wysokość obciążeń, a w efekcie do wyższego opodatkowania. Koszty poniesione bez dowodów stają się realnym obciążeniem podatnika, bo organ uznaje, że nie są powiązane z osiąganymi przychodami. W skrajnych przypadkach pojawia się też ryzyko odpowiedzialności karnoskarbowej.

Wątpliwości fiskusa dotyczące usług niematerialnych

Czym jest benefit test w kontekście usług niematerialnych?

Benefit test to usystematyzowana analiza korzyści, która ma wykazać trzy rzeczy: że świadczenie zostało faktycznie wykonane, że było ekonomicznie uzasadnione i że przyniosło konkretny benefit nabywcy. To właśnie ten benefit, czyli korzyść, jest sednem całej metody.

Punktem wyjścia jest faktyczne wykonanie. Usługi faktycznie zostały wykonane wtedy, gdy istnieją dowody potwierdzających realizację: raporty, prezentacje, korespondencja, ewidencje czasu pracy. Bez takich materiałów narracja nie obroni wydatku przed organami podatkowymi.

Drugim elementem jest ekonomiczne uzasadnienie. Chodzi o wykazanie, że niezależny podmiot w podobnej sytuacji również zdecydowałby się na dany zakup usług. Dotyczy to zarówno transakcji z podmiotami powiązanymi, jak i z podmiotami zewnętrznymi. Test obejmuje usługi doradcze, zarządcze, IT oraz badania rynku. Trzecim elementem jest sam benefit, czyli wpływ świadczenia na przychody podatnika, jego koszty uzyskania przychodów lub efektywność działalności podatnika.

Benefit test nie jest jednorazowym dokumentem. To stała procedura, która powinna towarzyszyć każdej istotnej transakcji dotyczącej usług niematerialnych, od jej planowania aż po archiwizację dowodów.

Zakres benefit testu – jakie usługi niematerialne obejmuje?

Usługi niematerialne, takie jak doradcze, zarządcze, prawne, finansowe, usługi księgowe, informatyczne i rekrutacyjne, są często przedmiotem kontroli podatkowych ze względu na trudności w weryfikacji ich zasadności ekonomicznej oraz rynkowości transakcji.

W szczególności dotyczy to usług: badania rynku, R&D, licencji, SaaS, wsparcia strategicznego i usług wewnątrzgrupowych. W ramach grup kapitałowych, na przykład przy centrach usług wspólnych, benefit test powinien badać zakres nabywanych usług, stosowanej bazy kosztowej oraz to, czy usługi odpowiadają realnymi potrzebami podatnika.

Warto zaznaczyć, że benefit test ma zastosowanie nie tylko do nabytych usług w bieżącym roku podatkowym, ale również do nabytych usług z lat ubiegłych, wobec których organ podatkowy może wszcząć postępowanie. Zakres nabytych usług podlegających ocenie obejmuje każde świadczenie, które podatnik zaliczył do kosztów uzyskania przychodów lub kosztach uzyskania przychodów.

Podatnik powinien zbierać materiały potwierdzające każde świadczenie w charakterze niematerialnym na bieżąco: umowy ramowe, zamówienia, specyfikacje, raporty końcowe oraz korespondencję. Im bardziej kompletne materiały i dokumenty, tym silniejsza pozycja podatnika w toku ewentualnej kontroli.

Benefit test a ceny transferowe i transakcje z podmiotami powiązanymi

Od 2019 r. przepisy o cenach transferowych mocniej akcentują rzeczywistą treść transakcji. Narzędzie benefit testu jest stosowane w obszarze cen transferowych przy rozliczeniach transakcji wewnątrzgrupowych. Test korzyści zabezpiecza zgodność z przepisami dotyczącymi cen transferowych zgodnie z wytycznymi OECD.

Benefit test pozwala udowodnić, że zakup nabytych usług niematerialnych od podmiotów powiązanych był uzasadniony gospodarczo. Transparentność rozliczeń dowodzi, że transakcja z podmiotami powiązanymi została zawarta na warunkach rynkowych (arm’s length principle). Dokumentacja cen transferowych dotycząca usług korporacyjnych powinna zawierać konkretne dowody potwierdzające, jak nabyte usługi wpływają na działalność podatnika, oraz uzasadniać ich wartość rynkową i kalkulacji wynagrodzenia.

Przygotowanie benefit testu w obszarze cen transferowych wymaga wdrożenia odpowiednich procedur wewnętrznych. Procedury te powinny określać: sposób dokumentowania nabytych usług, zasady przechowywania materiałów i dokumentów, zakres danych wymaganych przy każdej transakcji z podmiotami powiązanymi oraz mechanizmy weryfikacji świadczenia usług. Dobrze zaprojektowane procedury pozwalają podatnikowi nie tylko ograniczyć ryzyko podatkowe, ale też sprawnie odpowiadać na zapytania organów podatkowych.

W ramach grup kapitałowych, w których ten sam zestaw usług jest świadczony przez centrum usług wspólnych lub spółkę matkę na rzecz kilku podmiotów zależnych, analiza korzyści powinna być przeprowadzona odrębnie dla każdego podatnika. Korzyści osiągane przez podatnika z siedzibą w Polsce mogą różnić się od korzyści podmiotów z innych jurysdykcji, co ma bezpośrednie znaczenie dla opodatkowania rozliczeń wewnątrzgrupowych. Grupy kapitałowe powinny przy tym zadbać o spójne procedury dokumentacyjne dla wszystkich podmiotów grupy.

Benefit test poza grupą – transakcje z podmiotami niepowiązanymi

Benefit test nie dotyczy wyłącznie tytułu usług wewnątrzgrupowych. Przy dostawcach niezależnych pomaga wykazać związek wydatku z uzyskania przychodów lub zabezpieczeniem źródła przychodów, co jest jednym z warunków zaliczenia wydatku do kosztach uzyskania przychodów.

Analiza korzyści może dowieść, że zakupiona usługa miała realny wpływ na przychody podatnika, pozyskiwaniu klientów lub ograniczenie kosztów. Jest ważna przy usługach abonamentowych, zagranicznych doradcach, usługach IT i licencjach.

Nawet w transakcjach z podmiotami niepowiązanymi organy podatkowe kwestionują zasadność kosztów podatkowych z tytułu nabytych usług niematerialnych, szczególnie gdy podatnik nie potrafi wykazać realnych korzyści ze świadczenia.

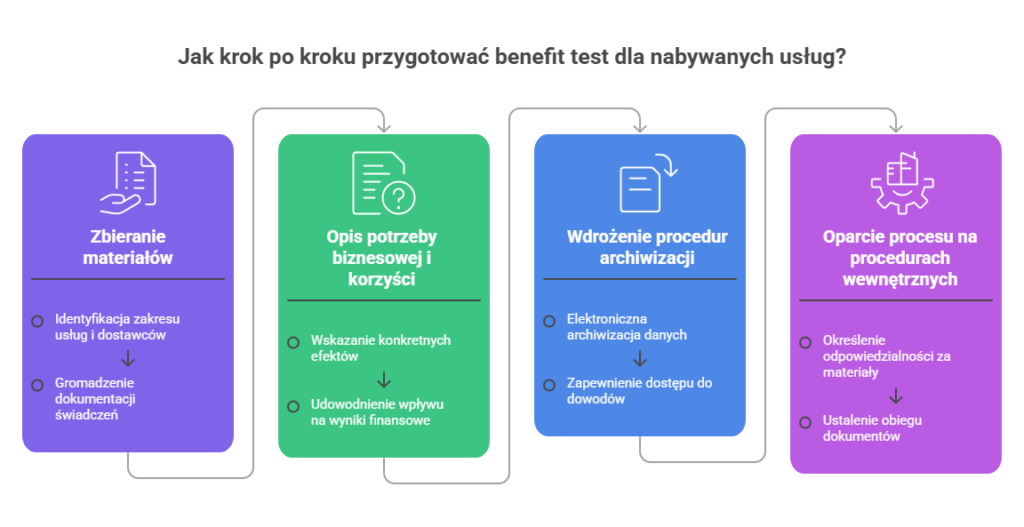
Jak krok po kroku przygotować benefit test dla nabywanych usług?

Dobrze przygotowany benefit test opiera się na materiałach gromadzonych na bieżąco. Najgorszy scenariusz to rekonstrukcja projektu po wezwaniu, gdy część dowodów jest już niedostępna.

Pierwszym krokiem jest identyfikacja zakresu nabywanych usług za dany rok podatkowy oraz lata wcześniejsze. Trzeba ustalić, których nabytych usług dotyczy weryfikacja i kto był ich dostawcą. Następnie należy zbierać materiały dokumentujące każde świadczenie: umowy, zlecenia, raporty, maile, prezentacje, protokoły odbioru.

Kolejny etap to opis potrzeby biznesowej oraz wykazanie realnych korzyści. Warto wskazać konkretne efekty, takie jak skrócenie procesów, redukcja błędów, lepsze raportowanie oraz poprawione wyniki finansowe. Dobrze udokumentowany wpływ na jego wyniki finansowe to najmocniejszy argument podatnika.

Istotnym elementem są procedury archiwizacji. Organy podatkowe mogą żądać dowodów potwierdzających realizację usług nawet kilka lat wstecz, dlatego warto wdrożyć system archiwizacji elektronicznej. Spójne procedury przechowywania materiałów pozwalają szybko odpowiedzieć na wezwanie w trakcie kontroli podatkowych. Analiza organu może bowiem dotyczyć okresu sięgającego nawet kilku lat wstecz, a przy podmiotach z rajów podatkowych okres ten jest jeszcze dłuższy.

Cały proces najlepiej oprzeć na jasnych procedurach wewnętrznych. Procedury powinny określać, kto ma zbierać materiały, gdzie są archiwizowane oraz jak wygląda obieg dokumentów. Taka organizacja znacząco ogranicza ryzyko podatkowe podatnika i porządkuje cały zbiór materiałów dowodowych.

Jak krok po kroku przygotować benefit test dla nabywanych usług?

Najczęstsze błędy w benefit teście i dobre praktyki

Najczęstsze błędy to: ogólne opisy świadczenia bez konkretnych danych, brak KPI, brak dowodów, kopiowanie dokumentacji grup kapitałowych bez dostosowania do sytuacji konkretnego podatnika, nieuwzględnienie w kosztach uzyskania przychodów wydatków o charakterze inwestycyjnym oraz brak rozróżnienia kosztów udziałowca od kosztów właściwych.

Organy podatkowe coraz wnikliwiej przyglądają się kwestiom związanym z zakupem nabywanych usług wsparcia i zadają szczegółowe pytania w tym zakresie, co podkreśla znaczenie przeprowadzania benefit testu. Należy pamiętać, że szczegółowe pytania pojawiają się w szczególności przy ewentualnej kontroli podatkowej lub w toku czynności sprawdzających.

Wśród dobrych praktyk wyróżniamy: regularne zbierać materiały przez cały rok, nie tylko w okolicach zamknięcia ksiąg, oraz wdrożenie procedur wewnętrznych regulujących obieg dokumentów i materiałów. Procedury te powinny określać, kto odpowiada za zbieranie materiałów, jakie dokumenty są wymagane dla każdego rodzaju świadczenia oraz w jakim terminie powinny być archiwizowane.

Prowadzenie rejestru nabywanych usług z krótkim opisem celu, zakresu i efektów każdego świadczenia pozwala podatnikowi szybko zrekonstruować benefit test dla dowolnego okresu. Unikanie schematycznych formułek, które powtarzają się identycznie dla kilku rodzajów nabytych usług, jest warunkiem wiarygodności dokumentacji wobec organów podatkowych.

Najczęstsze błędy w benefit teście i dobre praktyki

FAQ – najczęstsze pytania o benefit test

Czy benefit test jest obowiązkowy z punktu widzenia przepisów?

Nie ma jednej regulacji nakazującej dokument „benefit test”, ale przepisy CIT i ceny transferowe w praktyce wymagają dowodów ekonomicznego sensu nabytych usług. Organy podatkowe traktują brak takiej dokumentacji jako sygnał ryzyka podatkowego wymagający szczegółowej weryfikacji.

Czy benefit test musi zawierać konkretne wyliczenia finansowe korzyści?

Najlepiej tak: oszczędności, wzrost sprzedaży, redukcja błędów. Gdy nie da się ich policzyć, opisuje się korzyści jakościowe lub regulacyjne. Ważne, aby powiązać świadczenie z konkretną potrzebą podatnika i z osiąganymi przychodami.

Czym różni się benefit test od analizy benchmarkingowej w cenach transferowych?

Benefit test pyta, czy nabyte usługi były potrzebne i zostały wykonane. Benchmark pyta, czy cena odpowiada wartości rynkowej transakcji. Oba narzędzia są potrzebne, aby kompleksowo zabezpieczyć pozycję podatnika wobec organów podatkowych.

Kiedy najlepiej przygotować benefit test – przed czy po zakończeniu roku?

Najlepiej na bieżąco, przy umowie i realizacji. Zbierać materiały należy przez cały okres trwania świadczenia. Tworzenie benefit testu dopiero po wszczęciu kontroli podatkowej jest droższe i bardziej ryzykowne, a organy podatkowe mogą traktować dokumentację stworzoną post factum z większą podejrzliwością.

Jakie procedury wewnętrzne wspierają benefit test?

Procedury dotyczące zatwierdzania zakupów nabytych usług, dokumentowania ich wykonania, przechowywania materiałów i raportowania efektów. Dobrze wdrożone procedury w znacznym stopniu ograniczają ryzyko zakwestionowania kosztów podczas kontroli podatkowych i stanowią dowód na to, że podatnik zarządza ryzykiem podatkowym w sposób systemowy.

Spis treści

Współpraca zaczyna się od rozmowy

Najlepszym pierwszym krokiem jest 30 minutowa rozmowa z jednym z naszych doradców.

Podczas tych darmowych 30 minut możemy poznać Twój biznes oraz poszukać wstępnych rozwiązań na najbardziej palące potrzeby firmy.

Inni chętnie czytają również